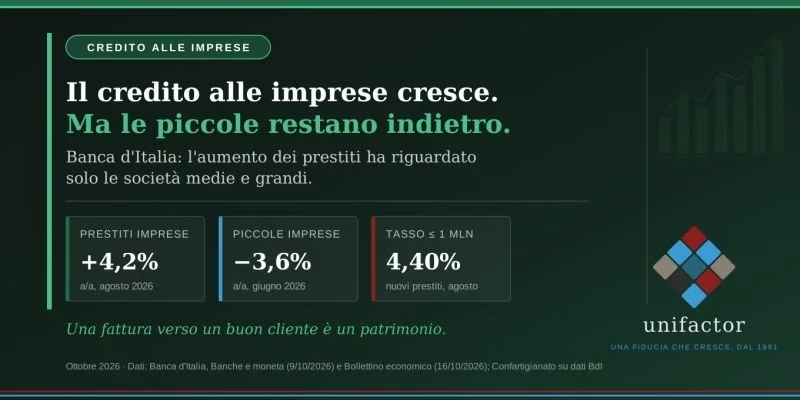
Ad agosto i prestiti bancari alle imprese italiane sono cresciuti del 4,2% in un anno, secondo le statistiche della Banca d’Italia. A guardare solo il dato aggregato, sembrerebbe una buona notizia.
Nel Bollettino economico, la stessa Banca d’Italia ha aggiunto una precisazione che pesa: l’aumento ha riguardato soltanto le imprese medie e grandi. Per le piccole la tendenza resta negativa. Le elaborazioni di Confartigianato su dati Banca d’Italia indicano, a giugno, un calo del 3,6% dei prestiti alle imprese con meno di 20 addetti.
Chi lavora ogni giorno con aziende sotto i 5 milioni di fatturato lo vede nelle pratiche. Spesso il problema non è il merito di credito, ma la dimensione: bilanci sani ma piccoli, poche garanzie da offrire, interlocutori sempre più lontani.
Eppure queste imprese hanno un patrimonio che il sistema guarda poco: i crediti verso clienti affidabili. Una fattura emessa a un buon debitore non è solo un documento contabile, è un’informazione sul rischio. Per questo credo che il credito alle piccole imprese vada costruito anche partendo dal circolante, non solo dal bilancio.
Cosa frena di più l’accesso al credito di una piccola impresa: i numeri, le garanzie o la distanza da chi decide?
Volete sapere se i crediti verso i vostri clienti possono diventare liquidità? Richiedete la prefattibilità gratuita: vi rispondiamo con un semaforo per ciascun cliente.